上班族,一群每天在路上奔波的人。挤地铁、赶公交、开车堵车、打网约车……通勤路上的风险,说多不多,说少也不少。
中英人寿百万护驾主打出行意外保障,听起来跟上班族还挺搭的。但实际上适不适合呢?咱们得从通勤场景、保费压力、保障缺口几个方面来看看。
一、中英人寿百万护驾两全保险:通勤保障够不够?
上班族的通勤方式五花八门,咱们一种一种来看:
自己开车通勤:属于特定交通工具意外,赔10倍保额,20万保额就是200万。额度够高。
坐网约车通勤:也算特定交通工具意外,同样赔10倍保额。额度也够。
坐公交地铁通勤:属于公共交通工具意外,赔10倍保额,200万。额度也够。
骑车或走路通勤:属于一般意外,赔5倍保额,也就是100万。额度也不低。
不管你是哪种通勤方式,这款产品的保障额度都还不错。尤其是开车、坐车通勤的,保障力度更大。
二、中英人寿百万护驾两全保险:对上班族贵不贵?
拿30岁的上班族来算,投保20万保额:
10年交保20年:男士每年6,160元,女士大概5,600元。每个月大概470到510块钱。
20年交保30年:男士每年1,636元,女士1,563元。每个月大概130到140块钱。
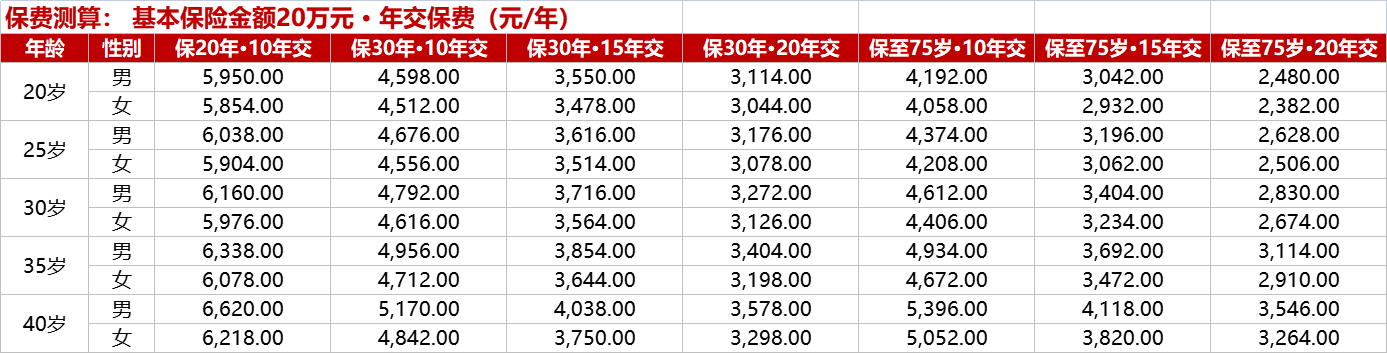
如果选20年交的话,一个月100多块钱,大多数上班族都能承受。但如果选10年交,一个月小500,就需要掂量掂量了。
保费压力大不大,关键看你选哪种交费方式,还有你的收入水平。20年交的话压力小很多。
三、中英人寿百万护驾两全保险:对上班族有哪些保障缺口?
通勤保障虽然够了,但上班族的意外风险可不只在通勤路上。咱们来看看有哪些缺口:
意外医疗:这款产品没有。上班不小心摔了、碰了,去医院看个病、拍个片,一分钱都不报。
意外伤残:只赔全残。万一手摔骨折了、手指碰断了,这些常见的伤残都不赔。
猝死:不赔。现在年轻人加班猝死的新闻可不少,但这款产品不管这个。
办公室意外:比如在公司滑倒了、电梯出故障了,这些算一般意外,但也只赔身故或全残。
如果把这款产品作为你唯一的意外险,保障缺口真的挺大的。建议搭配消费型意外险来补全。
四、上班族怎么选中英人寿百万护驾两全保险?
预算有限的上班族:建议先买消费型意外险。一年两三百块钱,保障还全面——1到10级伤残都赔、有意外医疗、还有猝死保障。性价比高,先把基础保障做足。
预算充足的上班族:可以考虑百万护驾,但最好是在消费型意外险的基础上再加保。消费型管伤残和医疗,百万护驾管高额交通意外和返本,两者搭配更完善。
经常出差的上班族:如果你天天飞来飞去、到处跑客户,那百万护驾的高保额交通意外就更值了,航空400万、公共交通200万,出差多的话用得上。
给你一个最佳方案:消费型意外险打底(保全面)+ 百万护驾加保(提保额+满足返本心理)。两者搭配,保障又全又高。
五、上班族投保中英人寿百万护驾两全保险要注意什么?
职业类别:得是1到4类职业。大多数办公室白领都是1类职业,没问题。
健康告知:10条健告偏严,投保前一定要如实填写。年轻人身体好,一般问题不大,但也别大意。
交费选择:预算紧就选20年交,年交压力小;预算足就选10年交,总花费少。
犹豫期:签收保单后有15天犹豫期,不满意可以全额退保。拿到保单先仔细看看,不合适赶紧退。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
总的来说,中英人寿百万护驾对上班族的通勤保障是够的,但只靠这一款产品保障不够全面。建议根据自己的预算和需求,选择合适的搭配方案。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。








