买保险就像买鞋子,没有最好的,只有最合脚的。再贵的鞋,不合脚穿着也难受。
中英人寿百万护驾这款产品也是一样,它不是人人都适合的。找对了人,它就是好产品;找错了人,花了钱还觉得不值。
今天咱们就来聊聊,这款产品最适合哪5类人。
一、中英人寿百万护驾两全保险:适合通勤上班族吗?
如果你每天开车上下班,或者经常打网约车、坐地铁公交,那这款产品的保障重点正好对你的路子。
这款产品最核心的保障就是出行意外——自驾和网约车赔10倍保额,公交地铁也赔10倍保额。20万保额的话,就是赔200万。
通勤时间越长、出行频率越高,交通意外的风险就越大。对于每天在路上一两个小时的人来说,高保额的交通保障还是很有必要的。
如果你就是那种每天“不是在上班,就是在上班的路上”的人,这款产品的保障还是挺对口的。
二、中英人寿百万护驾两全保险:适合喜欢返本的人吗?
有一种人,买东西就喜欢“能退钱”的。买保险也是一样,一听到“消费型”就觉得钱白花了,“到期返还”就觉得特别值。
这种心理其实很正常,很多人都有。毕竟谁的钱都不是大风刮来的,能拿回来总是好的。
虽然返还型产品不产生利息,但你一分钱本金没亏,同时还享受了几十年的高额意外保障。到期本金全退回,等于用利息换了几十年的安心,对不爱折腾理财的人来说挺省心。
中英人寿百万护驾满期返还全部已交保费,正好契合这种心理需求。
三、中英人寿百万护驾两全保险:适合中高收入人群吗?
咱们来算笔账:40岁男士,20万保额,10年交,保到75岁,每年要交5,396元。平均下来每个月400多块钱。
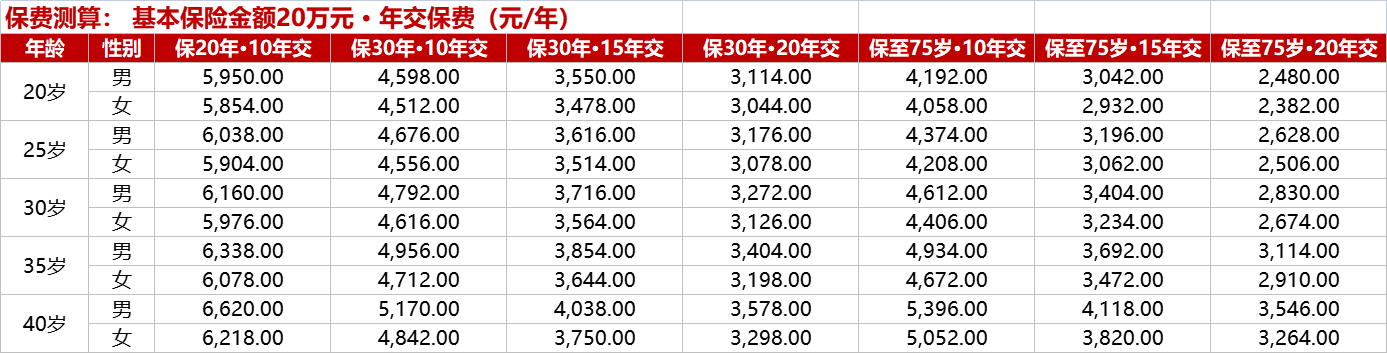
这个费用,对于收入稳定、家境不错的朋友来说,其实不算什么。每年几千块钱,不会影响生活质量。
这类人群买保险,更看重的是保障的品质和确定性,而不是一年差几百块钱。他们愿意为了长期稳定的保障和返本的安心,多花点钱。
如果你收入不错、保障预算充足,想要一次性把长期意外保障搞定,这款产品可以考虑。
四、中英人寿百万护驾两全保险:适合担心买不到保险的人吗?
一年期意外险虽然便宜,但有个问题:今年买了,明年可能就停售了。
产品停售了怎么办?你得重新找、重新买,还得重新过健康告知。万一这中间身体出了点小毛病,可能就买不了了。
百万护驾是长期险,一次投保,保20年、30年或者到75岁。投保成功之后,不管以后产品停不停售,你的保障都不受影响。
对于担心未来买不到保险的朋友来说,这种长期锁定保障的确定性,真的很吸引人。
五、中英人寿百万护驾两全保险:适合新能源车主吗?
现在新能源汽车越来越多了,满大街都是绿牌车。这款产品专门设置了新能源汽车意外保障,而且赔得比普通汽车还多。
普通汽车意外赔10倍保额,新能源汽车意外赔15倍保额,多了整整50%。
20万保额的话,新能源汽车意外能赔300万。这个额度还是挺给力的。
当然了,要提醒一句:新能源汽车意外和其他交通意外不能叠加赔付,同一场事故只按最高的一项赔。
中英人寿百万护驾两全保险这款产品在返还型意外险里算便宜的,跟同类产品比保费低不少。说白了就是牺牲了一点点利息,换来了几十年的安心保障,到期了本金还能全拿回来,怎么算都不亏。
以上5类人,就是中英人寿百万护驾最适合的人群。当然了,适不适合还得看你的健康状况、职业类别这些具体条件。投保前最好先确认一下自己能不能买。具体以保险条款为准。
说明:以上信息仅供参考,具体保险责任、责任免除、费率及投保规则以保险条款和保险合同为准。
参考资料:中英人寿百万护驾两全保险条款、产品说明书、投保规则、增值服务手册。








