先把话说在前面:超越保无忧版不是人人都适合。它有免健告、保证续保10年的优点,也有2万元免赔额等需要接受的设定。这4类人,建议先看完这篇再决定要不要买。
一、超越保无忧版哪4类人不建议买?
第一类:已经投保其它医疗费用补偿类产品的人。合同明确约定,本产品不与其它医疗费用补偿类产品同时投保。重复投保不仅浪费保费,理赔时也可能受影响。
第二类:无法接受2万元免赔额的人。一般住院医疗要过免赔额门槛,小病住院大概率够不着。如果希望小额住院也能赔,这款产品可能不适合。
第三类:希望保额越高越好的人。超越保无忧版各责任有明确限额,适合看重住院兜底保障的人群。第四类:对风控筛查结果有顾虑的人。
二、超越保无忧版和已有保障冲突怎么办?
已有同类保障的人,投保前先确认现有保障的赔付规则。保险的本质是转移风险,重复叠加同类保障意义不大。
如果打算退掉旧保障换新的,建议先确认新保单生效,再处理旧保单。避免中间出现保障空窗期。
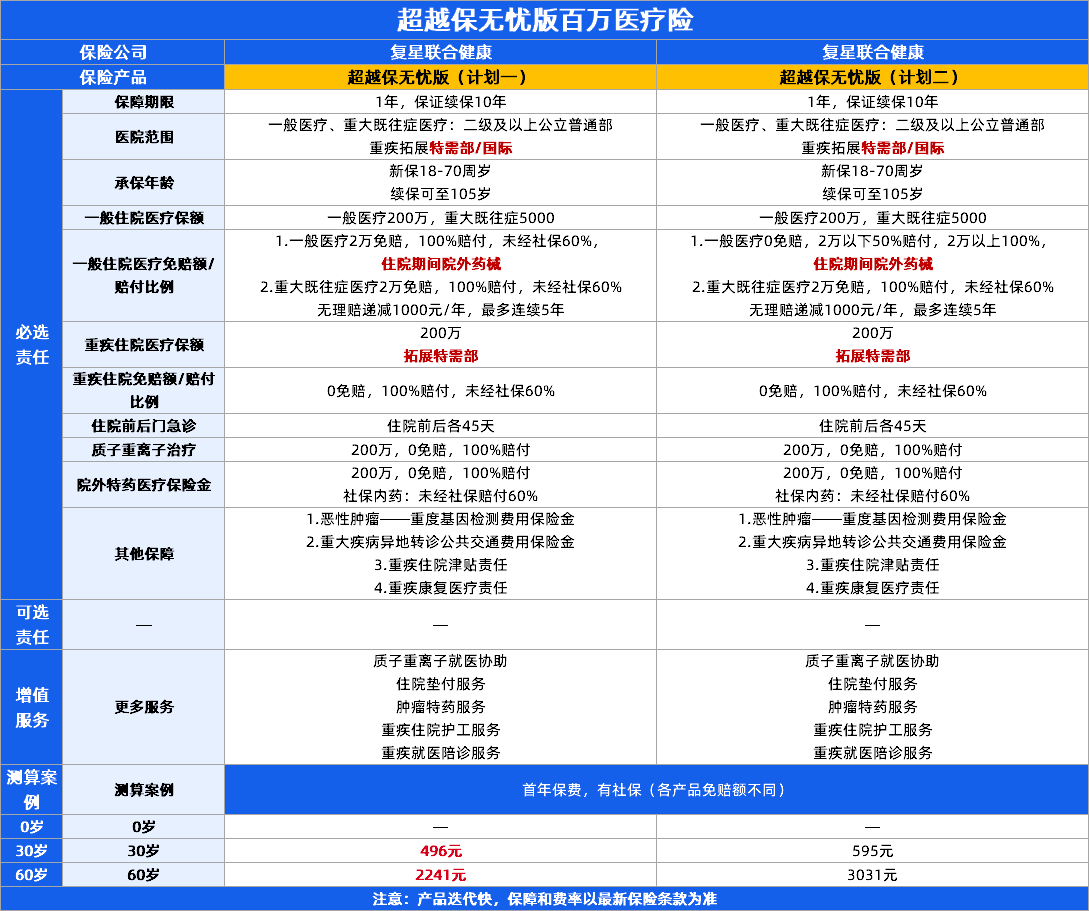
图片来源:产品保障详情
三、超越保无忧版这些短板怎么看?
2万元免赔额、重大既往症5000元限额、费率可调。这是这款产品常被讨论的3个设定。
这几个设定是否影响你,取决于你的就医习惯和风险偏好。看缺点之前,先想想自己的真实需求是什么。
四、写在最后
没有完美的产品,只有合不合适。超越保无忧版用免健告和保证续保10年,换取了带病投保的可能性。短板能不能接受,对照自己的情况判断。
建议投保前认真对照条款,有疑问咨询专业顾问。
以上保障责任以保险合同条款为准,免赔额、报销比例等规则以条款约定为准。
投保时请如实填写健康告知,如有隐瞒可能影响后续理赔。健康告知问到的内容要如实回答,不要猜、不要蒙。
以上保费数据来源于产品费率表,具体以实际投保时保险公司核保结果为准。以上测评仅供参考,不构成任何投保建议。