为什么医生说没事,保险却买不了
我们写过一些「身体有些异常,怎么买保险」的文章,比如有甲状腺结节、乳腺结节怎么买保险。
后台有朋友留言问:
一个小小的甲状腺结节,医生都说不用管,怎么买保险的时候就这么麻烦?又是健康告知又是人工审核的,搞到最后还说以后甲状腺相关的病都不给赔! 可能医生说没事,但买保险就会有影响。
事实上,这里牵涉到两个概念,即临床医学与保险医学。· 临床医学:研究疾病的原理和症状,寻找合适的治疗手段;· 保险医学:研究未来的发病概率,从而识别及把控风险。简单来说,医生主要关注当前是否需要治疗,如果对正常的工作和生活没什么影响,那就问题不大。两者的角度不同,自然结论也不一样。
比如,小丽有甲状腺结节,医生根据临床经验,结合检查报告,考虑结节为良性的可能性比较大,所以建议先观察,暂时不用治疗。
而在保险公司看来,虽然目前良性的概率比较大,但是随着病情发展,未来恶变的概率无法判断,理赔的风险明显是高于其他人的。
所以保险公司会在风险的源头进行干预,也就是在小丽投保的时候进行判断,这一份保险她能不能买,以及以什么条件买?
而这个结果,就是我们常说的核保结论。
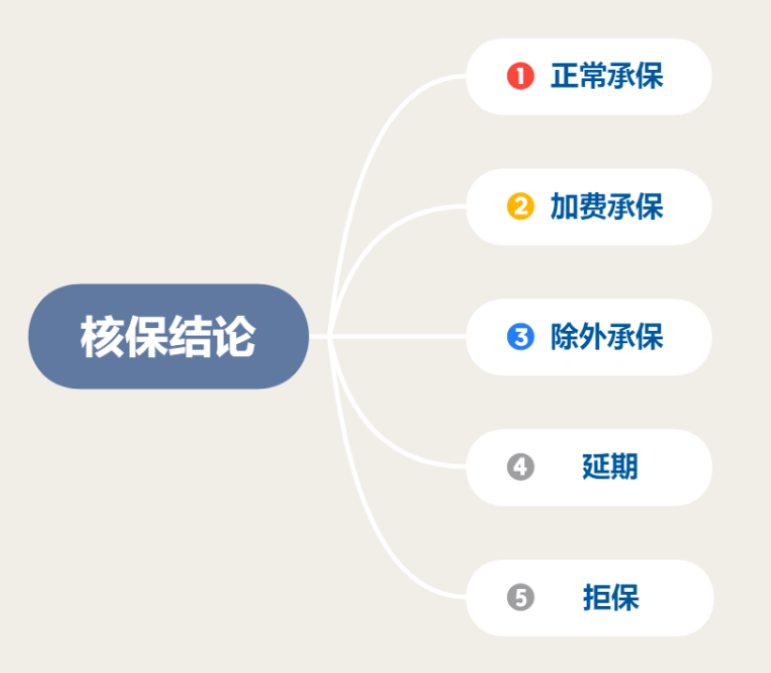
正常承保 > 加费承保 > 除外承保 > 延期 > 拒保
正常承保就是满足健康要求,能正常买,是买保险最好的结果。比如小A因为身体原因,买同样的保险,别人的保费是每年3000块,而小A需要交4000块,这就是买保险被加费承保了。比如小B有甲状腺结节,保险公司对这份保险进行了除外承保,以后和甲状腺结节相关的疾病,都是不赔的,但是其他疾病该赔还是得赔。当保险公司目前没法判断风险大小的时候,需要延期观察一段时间。比如小C在买保险时,告知保险公司经常胃痛,但是没有任何的检查报告,保险公司没办法判断,小C是胃炎还是有其他胃病?
所以,就只好延期处理。不过,如果小C后面能提供相应的检查报告,还是有机会重新投保的。这时候,我们可以先安心调养好身体,再看看是否有合适的产品可以购买。如果不知道怎么配合保险公司核保,我们可以准备好相关病历和检查资料,点这里免费预约顾问,让顾问老师协助我们挑选产品、投保和核保,这样更稳妥。尤其是身体有异常的时候,我们不是在买保险,更像是在申请保险。所以,对于已经有健康问题的朋友,想买保险的话,还是要尽早买。
【免责声明】本文仅代表作者本人观点,与慧择保险网无关。慧择保险网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何保证。请读者仅作参考,特此声明!